
美股迎来报复性反弹!道指暴涨1100点、芯片股狂飙,英伟达却成唯一“异类”
来源于:fx168-推荐
发布日期:2026-11-10 05:42:21
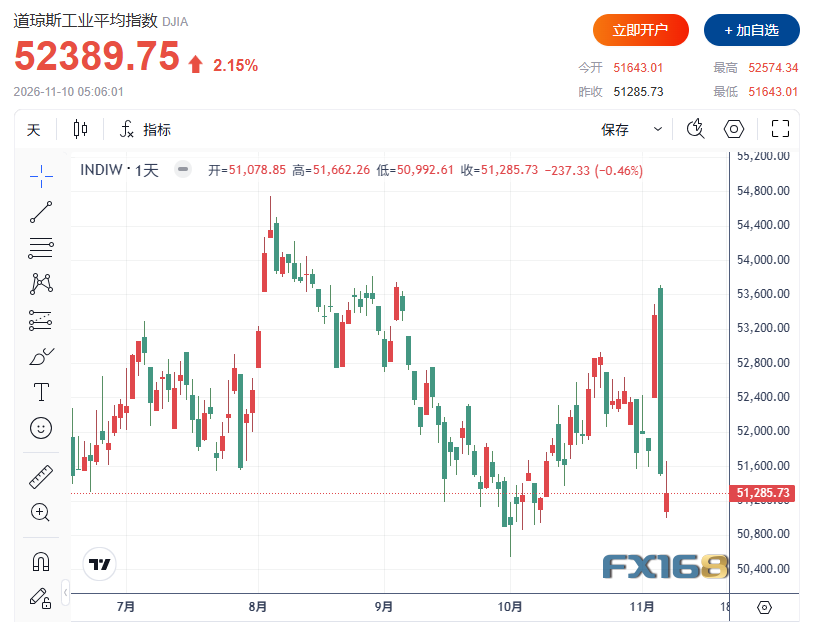
FX168财经报社(北美)讯 美股周一强势反弹,油价大幅下跌缓解了市场对通胀进一步升温的担忧,科技股和半导体板块则在上周重挫后迎来明显资金回流。道琼斯工业平均指数大涨逾1100点,标普500指数创下自2025年4月以来最大单日涨幅,纳斯达克综合指数也录得数月来最强表现。不过,在科技股普遍走高之际,英伟达却因围绕CEO黄仁勋的调查风波逆势下跌,成为半导体板块中少数明显承压的个股。
截至收盘,道指上涨1104.02点,涨幅2.15%,报52389.75点;标普500指数上涨173.08点,涨幅2.35%,报7549.94点;纳斯达克综合指数上涨673.71点,涨幅2.74%,报25253.14点。标普500录得自2025年4月8日以来最大单日百分比涨幅,纳指则创下自今年7月30日以来最大单日涨幅。
(图源:FX168)
油价大跌缓解通胀担忧
推动美股反弹的重要因素之一,是国际油价明显回落。美国总统特朗普淡化再次对伊朗发动军事打击的可能性后,原油市场迅速削减地缘政治风险溢价,布伦特原油和WTI原油双双下挫。
油价回落缓解了市场对能源价格持续推高通胀的担忧,也让投资者重新评估美联储后续加息压力。对于股票市场而言,能源成本下降不仅有助于降低企业运营成本,也可能减轻消费者支出受到的挤压,因此对多数行业形成支撑。
SlateStone Wealth首席市场策略师Ken Polcari表示,油价下跌无疑进一步强化了当天市场的反弹情绪。他指出,随着原油价格回落,市场对通胀重新失控的担忧有所减弱,这为风险资产提供了额外支撑。
11大板块全部上涨
周一的上涨并非局限于科技股,而是呈现广泛扩散。标普500指数11个主要板块全部收高,其中9个板块涨幅超过1%。工业板块和非必需消费品板块表现最为突出,涨幅均超过3%。
纽约证券交易所上涨个股数量与下跌个股数量之比约为4.06比1,纳斯达克市场则约为3.34比1,显示资金回流范围较广。
当天美股成交量约为189.8亿股,高于过去20个交易日约187.2亿股的平均水平,说明这轮反弹伴随着相对活跃的市场参与。
芯片股迎来“报复性反弹”
半导体板块成为当天最强劲的市场主线之一。费城半导体指数暴涨6.9%,此前该指数上周累计下跌超过12%,创2025年4月初以来最大单周跌幅。
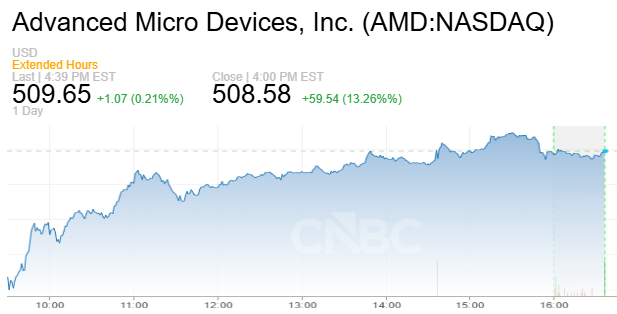
个股方面,AMD大涨13.3%,博通上涨8.8%,成为半导体指数中贡献最大的两只股票。市场此前担忧美国中期选举后,民主党控制国会可能推动更严格的数据中心建设、电力使用和人工智能行业监管,从而影响AI基础设施投资热潮。但部分华尔街机构认为,上周的抛售已经出现明显过度反应。
(图源:CNBC)
摩根士丹利和瑞银均认为,上周AI相关股票的抛售幅度过大,即便民主党掌控国会两院,出台极端数据中心监管措施的风险仍然相对有限。
Polcari也表示,AI产业的发展趋势不会因为政治变化而消失。监管层或许会对人工智能行业设置更多规则,但很难真正阻止相关基础设施和技术投资继续推进。
英伟达却成唯一“异类”
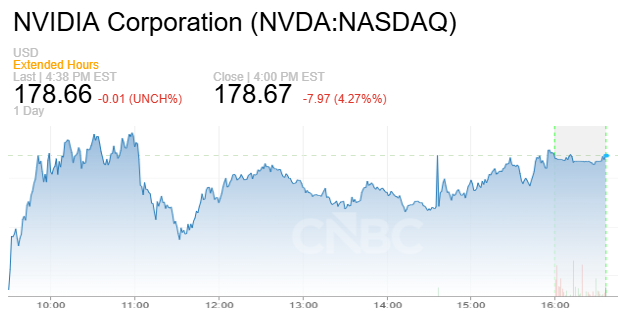
与半导体板块的全面反弹形成鲜明对比的是,英伟达周一逆势下跌4.2%,并收于4月7日以来最低水平。
图源:CNBC)
市场继续消化英伟达董事会对黄仁勋展开内部调查的消息。投资者关注的核心问题,是黄仁勋未来在公司中的角色是否会受到影响,以及相关调查是否可能进一步引发公司治理和国家安全层面的不确定性。
英伟达是当天费城半导体指数中唯一收跌的成分股,这种明显背离显示,目前市场更多是在交易英伟达自身的公司风险,而不是对整个AI行业前景重新转为悲观。
即便英伟达承压,其他AI和半导体股票仍显著上涨,也说明投资者暂时并未把英伟达事件视为整个科技板块的系统性风险。
市场认为上周抛售或已过度
上周,美股在民主党于中期选举中取得压倒性胜利后出现大幅下挫。投资者担心,民主党重新控制国会可能加强对AI行业和数据中心的监管,进而影响科技企业资本开支和未来盈利增长。
但随着市场进入新一周,越来越多投资者认为此前的跌幅已经提前反映了相当一部分政策风险。油价回落进一步减轻宏观压力,也为资金重新进入科技和周期板块创造条件。
当天人工智能基础设施相关股票同样表现抢眼。Constellation Energy上涨超过10%,此前该公司公布的第三季度调整后利润超过市场预期。作为与AI数据中心能源需求高度相关的公司,其股价反弹也反映出市场对AI基础设施长期需求仍保持一定信心。
投资巨头KKR则上涨1.7%,此前公司季度利润创下历史新高。
通胀数据成为下一场关键考验
尽管美股周一强势反弹,市场对美联储政策路径的担忧并未完全消失。
美国10月强劲就业报告进一步强化了市场对美联储12月继续加息的预期。根据CME FedWatch工具,市场目前预计美联储在12月政策会议上再次加息的概率仍高于80%。
里士满联储主席Tom Barkin周一表示,美联储在应对通胀时仍应谨慎调整货币政策。当前美国经济仍保持一定韧性,但通胀压力依旧存在,这使央行难以快速转向宽松。
因此,本周即将公布的通胀数据将成为市场关注焦点。美国劳工部将在周二公布10月消费者价格指数CPI,并于周五公布生产者价格指数PPI。
如果通胀数据明显高于预期,美联储加息预期可能进一步升温,美债收益率也可能重新上行,从而对高估值科技股形成压力。相反,如果CPI和PPI出现降温迹象,则可能进一步缓解市场对货币政策收紧的担忧,并为本轮反弹提供更多支撑。
反弹强劲但风险尚未完全解除
从技术和情绪层面来看,周一的反弹力度明显,但市场尚未完全摆脱上周剧烈波动带来的影响。
标普500虽然大涨2.35%,但市场仍在重新评估民主党控制国会后可能出现的政策变化,尤其是人工智能监管、数据中心建设、电力需求和资本开支等领域。
与此同时,中东局势虽然出现降温迹象,但美伊谈判仍未正式达成协议,油价能否持续回落仍存在不确定性。美联储12月加息预期依然处于高位,本周CPI和PPI若再次超预期,也可能迅速扭转当前风险偏好。
因此,周一这轮上涨更像是对上周大幅抛售的一次强劲修复,而不是意味着所有风险已经消失。
从市场结构来看,资金目前明显倾向于重新买入此前跌幅较大的半导体和科技股,但与此同时,英伟达因自身调查风波而被单独定价。接下来,如果通胀数据能够降温、油价继续回落,同时AI政策风险没有进一步升级,科技股反弹可能得到延续;反之,若利率和监管压力重新升温,市场仍可能再次进入高波动状态。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。