
下周大行情来了!美国CPI、PPI携美联储重磅登场,黄金、美元、美股迎方向选择
来源于:fx168-推荐
发布日期:2026-11-09 00:55:06
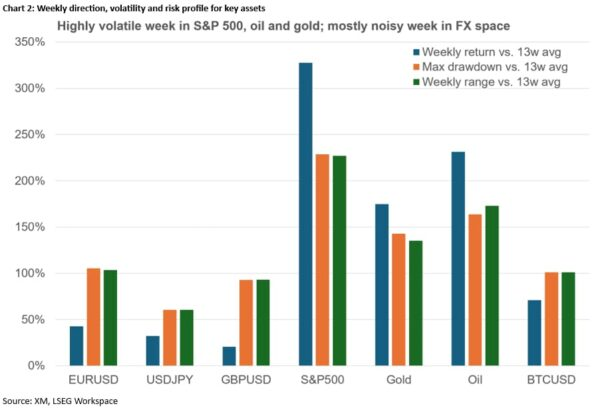
FX168财经报社(北美)讯 经历美国中期选举带来的短暂狂欢后,全球市场迅速重新进入高波动状态。美股、黄金和比特币一度因民主党拿下国会而强劲反弹,但风险偏好很快降温,科技股随后遭遇猛烈抛售。进入下周,市场注意力将从政治重新转向经济基本面,美国CPI、PPI、美联储官员讲话以及3年期、10年期和30年期美债拍卖,将共同决定美元、美股、黄金和债市的下一步方向。
选举行情昙花一现
过去一周堪称市场“过山车”。周初投资者仍对美国中期选举保持谨慎,周三随着民主党取得强势表现并拿下国会控制权,风险偏好迅速升温,美股、黄金和比特币均一度扭转此前连续数周的跌势。
但这种乐观情绪持续时间非常短。周四,市场重新被避险情绪主导,以科技股为主的纳斯达克100指数成为抛售重灾区,并明显跑输标普500。最新市场表现显示,这轮下跌并不仅仅是选举后的短期调整,投资者正在重新评估AI投资、数据中心监管、美联储加息以及经济增长等多重风险。
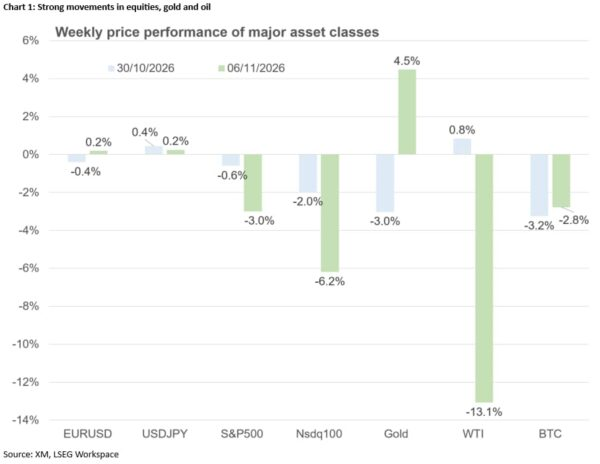
相比之下,欧洲股市表现相对坚挺,部分原因是市场认为,美国政治格局发生变化后,特朗普未来在关税、外交和财政政策上的行动空间可能受到更多制约。
比特币反弹消失 黄金仍守住关键位置
选举后的反弹在比特币市场几乎已经完全消失。随着投资者重新审视民主党在加密货币立法和监管方面的立场,比特币再次受到明显压力。
黄金的表现则相对强劲。虽然周四同样回落,但仍保留了自10月30日以来的大部分涨幅,4000美元关口继续展现出重要支撑作用。黄金目前面临一个明显的多空分水岭:高实际利率和强势美元仍然压制短期趋势,但政治和财政不确定性又在为贵金属提供支撑。
从技术面看,如果金价未来能够突破4280美元附近,将意味着对8月至10月跌幅完成约50%的回撤,并显著改善技术前景;更进一步的多头目标则可能指向200日均线附近的4470美元。
油价下跌能持续多久
原油同样成为市场焦点。中期选举后,油价迅速下跌,市场一度押注特朗普未来可能采取更温和的外交政策,并推动美伊冲突降温。
不过,油价在88美元附近获得明显支撑,此后又出现反弹。市场正在意识到,仅靠政治预期不足以支撑油价持续下行,真正决定趋势的仍是中东局势是否出现实质性缓和。
目前,由卡塔尔斡旋的美伊谈判取得一定进展,但距离达成协议仍然遥远。与此同时,俄乌局势也受到关注,市场预计下周将在阿布扎比举行三方会谈。若地缘政治出现真正突破,原油仍可能继续承压,但如果谈判再次受阻,油价则可能迅速反弹。
油价走势也与全球利率预期紧密相连。近期美联储和欧洲央行12月加息预期均有所回落,如果油价继续下降,这种趋势可能进一步强化,并给美元和欧元带来新的压力。
美国CPI将成为下周最大焦点
对于美联储而言,下周最重要的数据无疑是美国10月CPI和PPI。
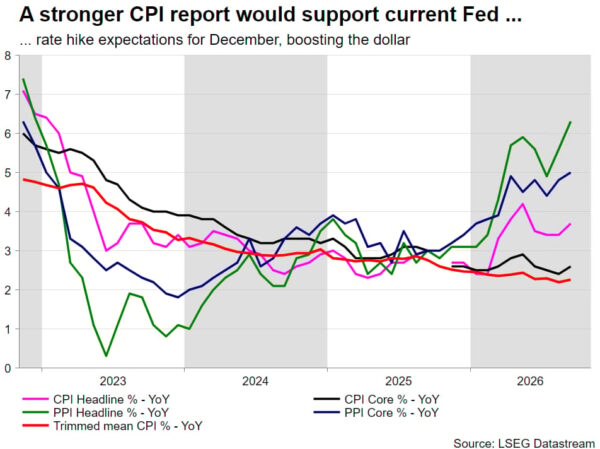
近期美国通胀下降趋势已经出现逆转,整体和核心通胀均重新抬头。10月油价曾一度上涨约15%,而去年同期能源价格却明显下降,这种基数效应意味着10月通胀存在超预期上行风险。
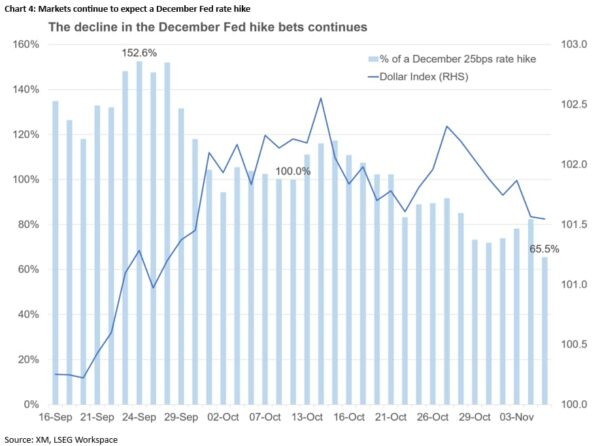
如果整体CPI重新升至4%以上,同时核心CPI接近3%,再叠加PPI同样偏强以及美联储官员释放鹰派信号,市场对12月再次加息的预期可能迅速升温,并推动美元和美债收益率重新上行。
在选举前的一段时间里,多名美联储官员选择减少公开表态,以避免被视为介入政治进程。随着中期选举结束,下周将迎来大量美联储官员讲话,市场将格外关注内部鹰鸽力量是否发生变化。
AI仍可能成为美股最大风险点
美国政治格局变化后,AI和数据中心建设可能成为未来两年最重要的政策博弈领域之一。
民主党掌控国会后,对AI监管、数据中心建设、能源使用和环境问题的监督可能明显增强。与此同时,投资者原本就已经开始质疑AI巨额资本开支的盈利能力、资金来源以及投资回报周期。
如果政策监管和资本回报担忧同时加剧,AI相关股票的压力可能继续存在。纳斯达克100指数已经跌破关键的200日均线,这意味着科技股短期技术面也在进一步恶化。
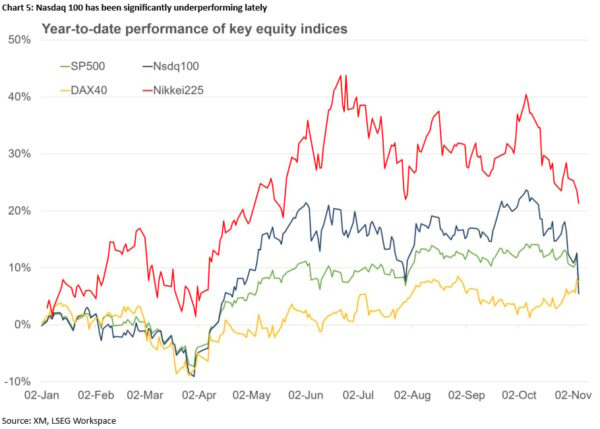
不过,市场是否会演变成全面熊市仍有待观察。当前经济数据和部分企业盈利仍然保持韧性,真正需要警惕的是抛售是否从AI和科技股进一步扩散至更广泛的行业。
美债拍卖也将释放重要信号
除了通胀和美联储,下周美国财政部将进行3年期、10年期和30年期国债拍卖,同样值得高度关注。
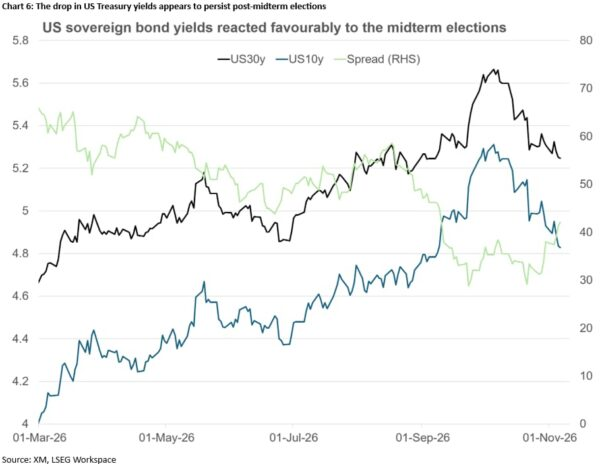
目前10年期美债收益率已经明显跌破5%,因此拍卖需求将释放出重要市场信号。如果美国本土机构积极认购,可能意味着避险情绪依然较强;但如果需求偏弱,则可能说明投资者不愿接受目前较低的收益率,并重新担忧美国财政状况。
这意味着,美债拍卖结果不仅会影响债券收益率,也可能进一步传导至美元、美股和黄金。
美元兑日元等待突破
美元兑日元自9月中旬以来一直处于区间震荡,美元多次走强或走弱都未能形成真正突破。
如果未来出现财政政策收紧、油价下降、美国经济数据走软以及美联储加息预期下降的组合,美元可能进一步承压。与此同时,较低能源价格对于高度依赖进口能源的日本经济有明显利好,也可能增强日本央行继续加息的空间。
技术上,如果美元兑日元跌破156.74附近,可能进一步下探155关口,尤其是在下周美联储官员讲话整体偏鸽的情况下。
下周或成为新的方向选择点
整体来看,中期选举已经改变了华盛顿的政治格局,但市场真正关心的仍然是这些变化如何传导至通胀、利率和经济增长。
下周,美国CPI、PPI和美联储讲话将成为第一层关键变量;油价和中东局势构成第二层风险;而AI股走势、美债拍卖以及美元方向则可能进一步放大市场波动。
对于黄金而言,4000美元仍是重要防线,4280美元则可能成为多头重新夺回主动权的关键位置;对于美股而言,科技股能否止跌将决定风险偏好是否真正修复;而对于美元来说,一旦通胀再次超预期,美联储加息预期重新升温,近期疲弱走势可能迅速逆转。
经历了中期选举这一轮剧烈波动后,真正决定年底行情的,可能正是接下来这一周。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。