
美股收评:冰火两重天!半导体年内暴涨62%、波音单日狂泻近11%,美联储决议前夜暗流涌动
来源于:fx168-推荐
发布日期:2026-10-28 04:41:51
FX168财经报社(北美)讯 周二(10月27日),美国股市集体收高,人工智能(AI)投资热情重新升温,推动科技股和芯片股连续反弹。随着AI巨头Anthropic筹备首次公开募股(IPO)的消息持续发酵,投资者重新涌入此前遭到大幅抛售的半导体股票,带动纳斯达克指数上涨超过300点。与此同时,美联储正式启动为期两天的货币政策会议,市场普遍预计本周将暂停加息,但12月再次收紧政策的风险仍然存在。
不过,这轮反弹并非全面狂欢。尽管科技股重新获得资金青睐,围绕AI巨额资本支出、企业债务融资和投资回报的担忧依然挥之不去。Meta宣布扩大规模高达975亿美元的股权融资安排,股价反而下跌,而波音因季度亏损超出预期暴跌逾10%。随着微软、谷歌母公司Alphabet和亚马逊即将公布业绩,华尔街正迎来检验AI投资热潮能否持续的关键时刻。
美股三大指数集体收涨,纳指领跑华尔街
截至周二收盘,道琼斯工业平均指数上涨15.99点,涨幅0.03%,报52,377.57点;标普500指数上涨45.83点,涨幅0.60%,报7,722.60点;纳斯达克综合指数上涨308.43点,涨幅1.18%,报26,477.81点。
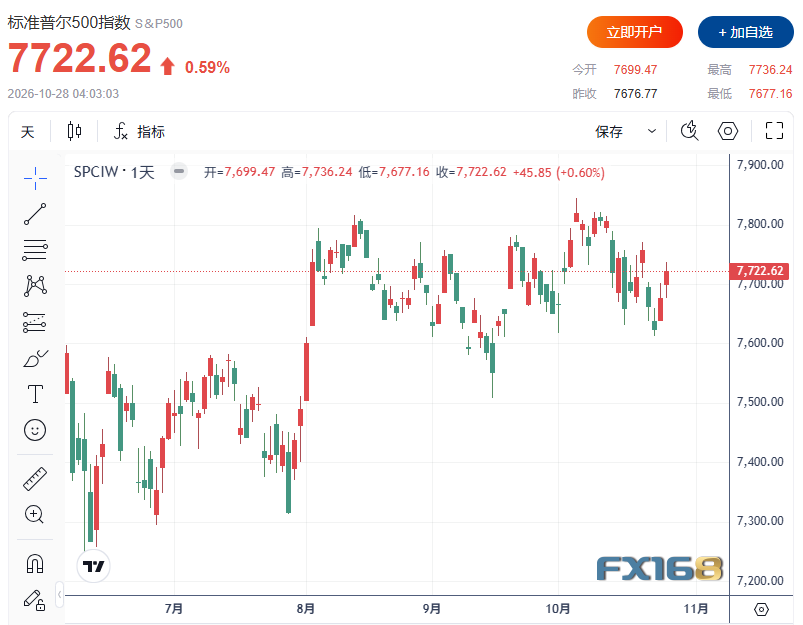
(图源:FX168)
从板块表现来看,科技股成为推动市场上涨的主要动力,而能源股则因国际原油价格回落遭遇较大抛售压力。标普500指数11个主要板块中,信息技术板块涨幅居前,能源板块跌幅最大,显示市场资金正在重新向AI相关资产集中。
市场广度有所改善。纽约证券交易所上涨股票数量与下跌股票数量之比为1.83比1,纳斯达克市场则有3,118只股票上涨、1,680只下跌。不过,纳斯达克当天仍有239只股票创下52周新低,明显多于62只创下新高的股票,表明科技股反弹尚未带动整个市场全面转强。
当天美国交易所总成交量约为161亿股,低于过去20个交易日平均的171.8亿股。这意味着,尽管主要指数表现强劲,但市场整体交易活跃度仍未恢复到近期平均水平。
Anthropic超级IPO点燃市场,芯片股连续三天反攻
推动周二市场上涨的核心催化剂,是人工智能公司Anthropic即将上市的消息。随着其IPO筹备工作的更多细节曝光,投资者重新燃起对AI产业长期增长前景的期待,推动半导体股票连续第三个交易日上涨。
Anthropic的潜在上市被视为2026年科技资本市场最受关注的事件之一。作为全球领先的生成式人工智能企业,该公司的上市不仅可能为投资者提供更加直接的AI产业投资标的,还将成为衡量资本市场愿意为人工智能技术支付多高估值的重要参考。
美国印第安纳州Horizon Investment Services首席执行官查克·卡尔森(Chuck Carlson)表示,Anthropic的消息似乎正在为AI股票,尤其是半导体板块带来一轮缓解性反弹。他指出,这些股票在过去几周遭受了明显抛售,因此从技术和市场情绪层面来看,本来就存在反弹需求。
不过,当前半导体板块的强劲表现背后,仍隐藏着此前大幅回调的阴影。费城半导体指数虽然今年以来累计上涨62.1%,大幅跑赢同期仅上涨12.8%的标普500指数,但与6月22日创下的历史收盘高点相比,仍下跌超过20%。
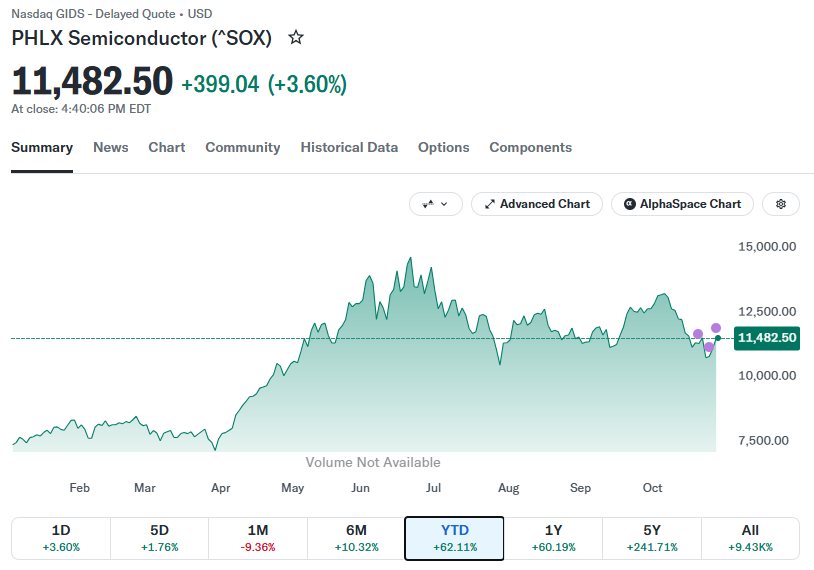
(图源:雅虎财经)
这一鲜明反差说明,AI仍然是今年美股最重要的增长主题之一,但投资者对相关股票的估值、盈利前景及融资风险,已经开始表现出更明显的分歧。
AI投资依然火爆,但975亿美元融资消息引发担忧
虽然市场对人工智能的长期需求保持乐观,但AI基础设施建设所需的巨额资金,正成为华尔街越来越关注的问题。
Meta周二将其规模最大的股权融资安排扩大至975亿美元,以支持人工智能业务扩张。然而,这项融资消息并未获得投资者一致欢迎,Meta股价当天反而下跌1.6%。
Meta的表现反映出当前AI投资领域的重要矛盾:一方面,科技巨头仍在投入空前规模的资金建设数据中心、采购高性能芯片并开发先进模型;另一方面,投资者越来越担忧,企业未来能否通过AI产品和服务产生足够的利润与现金流,以覆盖这些庞大的投入。
尤其是在美国借贷成本维持高位的背景下,依靠债务和资本市场融资支持AI扩张的商业模式正面临更严格的审视。今年10月以来,市场对债务融资推动的AI资本开支是否可持续的担忧,已经成为压制科技股表现的重要因素。
不过,最新美国经济数据也显示,计算机及外围设备的新订单正在增加,为AI相关资本支出依然强劲的判断提供了支持。这表明,尽管金融市场担忧投资回报,实际经济活动中的AI基础设施需求仍然保持较强韧性。
美股财报季喜忧参半,波音暴跌近11%
除AI投资热潮之外,第三季度财报季也正在成为左右美股走势的重要因素。
根据伦敦证券交易所集团(LSEG)最新统计,标普500指数成分股中,已有接近一半的公司公布第三季度业绩,其中83%的企业盈利表现超过市场预期。整体来看,美国企业盈利仍然展现出一定韧性,为股市提供了基本面支撑。
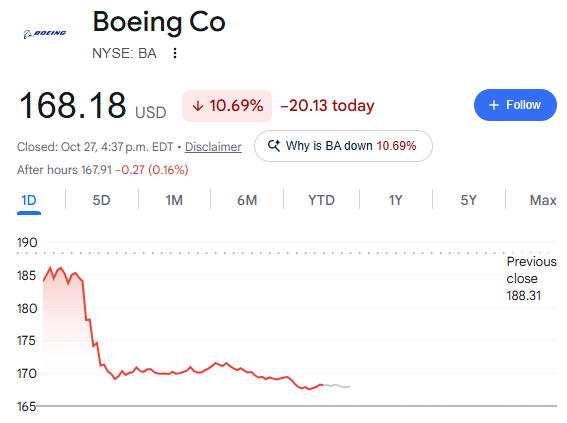
不过,个别公司的财报表现仍然引发剧烈股价波动。波音(Boeing)因第三季度亏损超过市场预期,股价大跌10.69%,成为当天最受关注的个股之一。水务管理企业赛莱默(Xylem)则因下调全年业绩预期,股价暴跌14.2%,反映出投资者对盈利前景恶化的容忍度仍然有限。
(图源:谷歌)
相比之下,物流巨头联合包裹服务公司(UPS)因上调全年营收和利润预期,股价上涨5.8%。皇家加勒比邮轮(Royal Caribbean)同样受益于上调全年盈利预测,股价上涨5.5%,显示消费和服务业部分领域依然保持较强需求。
涂料制造商宣伟(Sherwin-Williams)则因季度利润未达市场预期,股价下跌2.7%,对道琼斯指数形成拖累。这也解释了为何纳斯达克和标普500指数明显上涨,道指却几乎原地踏步。
微软、谷歌、亚马逊财报接连登场,AI行情迎来真正考验
在科技股重新反弹之际,投资者接下来将迎来更加关键的考验。
微软(Microsoft)和谷歌母公司Alphabet预计将在周三公布季度财报,亚马逊(Amazon)则将在周四发布最新业绩。这三家科技巨头不仅是全球AI投资的核心参与者,也是推动数据中心建设、云计算需求和高端芯片采购的重要力量。
市场将重点关注它们的云计算业务增长、人工智能相关收入、数据中心资本支出以及未来利润率预期。尤其是在AI基础设施投资规模不断扩大的背景下,投资者已经不再满足于企业仅仅宣布增加投资,而是希望看到这些支出能够逐步转化为实际收入和利润。
如果科技巨头公布的业绩和未来指引继续保持强劲,可能为半导体及其他AI相关股票提供新的上涨动力。反之,如果企业暗示资本开支回报低于预期,或者融资需求进一步扩大,则可能重新引发市场对AI投资可持续性的质疑。
美联储决议即将揭晓,12月加息仍是重大悬念
在科技股上涨的同时,美联储周二正式召开为期两天的10月货币政策会议,成为全球金融市场关注的另一大焦点。
目前市场普遍预计,美联储将在周三宣布维持联邦基金利率目标区间在3.75%至4.00%不变。根据芝商所(CME)FedWatch工具所反映的市场预期,交易员倾向于认为,美联储可能将今年第二次加息推迟至12月的最后一次政策会议。
卡尔森指出,市场对美联储本周不采取行动的信心正在增强,而11月3日即将举行的美国中期选举,也可能是政策制定者保持谨慎的背景因素之一。他认为,利率政策暂时不会成为阻碍股市反弹的直接因素,这在一定程度上缓解了投资者的担忧。
不过,维持利率不变并不代表美联储已经结束紧缩周期。美国通胀压力仍然偏高,经济增长和就业市场也保持相对稳定,这意味着美联储未来仍可能需要进一步提高利率,以确保通胀逐步回归2%的长期目标。
对于科技股而言,货币政策尤其重要。AI公司和数据中心运营商往往需要大量资本投入,持续高企的融资成本可能直接影响扩张速度和未来盈利能力。因此,投资者不仅关注本周利率决定,还将密切解读美联储主席沃什(Kevin Warsh)对通胀、金融条件及12月政策前景的表态。
华尔街反弹能否持续?两大关键变量即将决定方向
周二的市场表现显示,人工智能仍然具备强大的资金吸引力。Anthropic上市预期重新点燃市场热情,半导体股票连续三个交易日上涨,企业财报整体表现也相对稳健,为美股提供了支撑。
然而,半导体板块距离历史高位仍有超过20%的跌幅,AI巨额资本支出的融资风险也尚未消退。与此同时,波音等大型企业因业绩不佳出现两位数跌幅,说明当前市场并未完全摆脱对盈利和风险的担忧。
接下来,美股将同时面对两场关键考验:一是微软、Alphabet和亚马逊的财报能否证明AI投资热潮拥有足够坚实的盈利基础;二是美联储能否在控制通胀的同时,避免过度收紧金融条件。
对于华尔街而言,真正的悬念已经不只是AI股票能否继续上涨,而是当科技巨头需要投入更多资金、美联储又可能继续加息时,这场由人工智能驱动的牛市究竟还能走多远。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。