法国金融市场警报拉响!股债汇三杀,国债收益率逼近24年高点,专家警告主权债务危机风险

来源于:fx168-推荐

发布日期:2026-10-20 05:21:39

    FX168财经报社(北美)讯 周一(10月19日),法国持续升级的社会动荡、政治不稳定和不断膨胀的国家债务,正在对金融市场形成多重冲击。法国政府债券遭到抛售,巴黎股市明显下跌,欧元也同步走弱,显示投资者对欧洲第二大经济体的财政前景和政治治理能力愈发担忧。

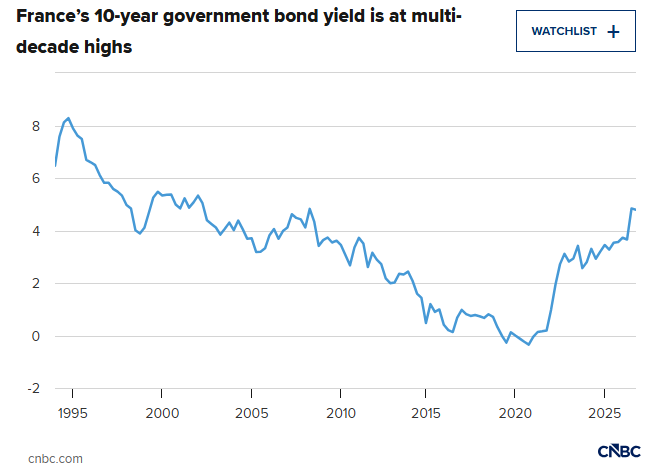
当天,欧元兑美元下跌约0.15%,兑英镑下跌约0.1%。法国10年期国债收益率大幅攀升超过10个基点,逼近数十年来最高水平。与此同时,2年期和30年期国债收益率分别上涨约6个和8个基点。

法国股市同样承受明显压力。巴黎CAC 40指数在周一下午交易时段下跌约1.7%。近年来,尽管该指数成分股企业仅约15%的收入来自法国国内市场,但由于政治不确定性不断加剧,法国股市表现仍明显落后于其他欧洲主要市场,其中银行股承受的压力尤其突出。
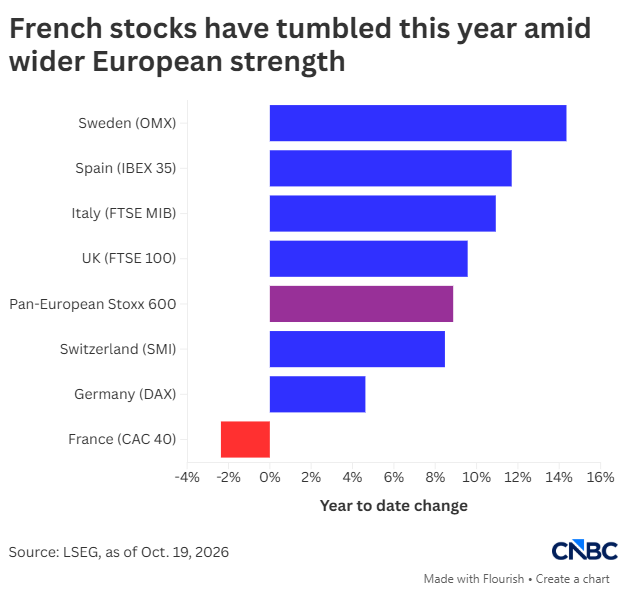
更加值得警惕的是,法国政府融资成本不仅持续上升,甚至已经超过意大利和希腊等长期面临债务问题的欧洲国家。这一变化表明,投资者正在要求更高的风险溢价,才能继续持有法国政府债券。
法国国债收益率逼近24年高点,市场风险警报升级

法国债券市场正成为全球投资者关注的焦点。周一,法国10年期国债收益率大幅攀升,接近2002年以来的最高水平。由于国债收益率上升意味着政府发行新债的融资成本提高,这一走势进一步加剧了市场对法国公共财政可持续性的担忧。
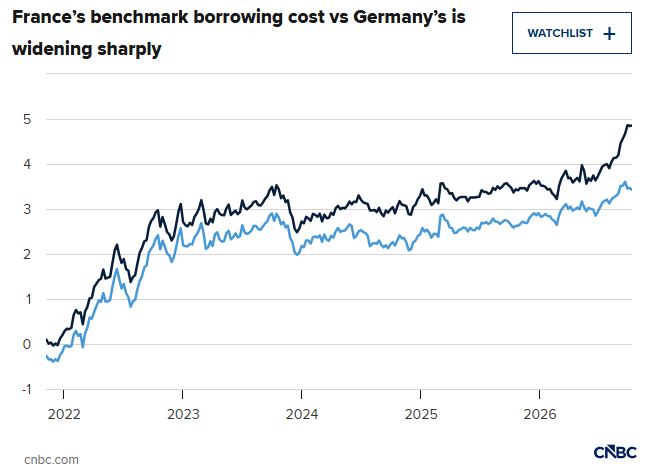
衡量法国债务风险的另一项关键指标,是法国与德国10年期国债收益率之间的利差,即所谓的“OAT-Bund利差”。

德国国债通常被视为欧元区最重要的安全资产之一,因此法国国债相对于德国国债的额外收益率,反映了投资者要求承担法国信用风险所获得的补偿。

目前,这一利差已经扩大至2010年代初欧洲主权债务危机以来的最高水平附近。

对于法国金融市场而言,利差扩大具有深远影响。政府融资成本上升可能推高企业融资成本,也会加剧投资者对未来税收增加、监管趋严和经济增长放缓的担忧。

法国股市近年来还面临另一项结构性压力:奢侈品企业在主要股指中占有较高权重,而中国高端消费需求放缓,正在对法国奢侈品行业构成持续冲击。

政治风险、融资成本和企业盈利压力相互叠加,令法国资产在国际投资者眼中的吸引力受到挑战。

“要么债券市场暴动,要么民众暴动”

法国金融市场承压的同时,街头抗议活动正在进一步扩大。

上周末,数十万民众走上法国各地街头,抗议政治僵局、生活成本上涨以及教育和医疗等公共服务状况恶化。

从巴黎到里昂、马赛,大规模集会在部分地区演变为严重骚乱,多处建筑物和汽车遭纵火,示威者与警方发生冲突,超过2000人被逮捕。

加拿大皇家银行旗下RBC BlueBay Asset Management市场策略主管迈克·贝尔(Mike Bell)周一接受CNBC采访时表示,对于正在考虑是否购买法国国债的国际投资者来说,当前局势显然不是一个积极信号。

他用一句话概括了法国面临的困境:“看起来,要么债券市场发生暴动,要么民众发生暴动,或者两者同时发生。”

这一评论揭示了法国当前政策选择的矛盾。

为了恢复债券市场信心,法国政府需要控制财政赤字、削减部分公共开支,并推动包括退休制度在内的结构性改革。但这些措施又可能进一步激化民众不满,引发更大规模的社会抗议。

贝尔认为,法国需要提高退休年龄。他指出,在人均寿命达到84岁的情况下,允许62岁退休将对公共财政构成长期压力。但问题是,如果法国在尚未实施更严格改革时就已经爆发如此大规模的抗议,那么未来进一步提高退休年龄,可能引发更激烈的社会反弹。

“这让法国看起来越来越难以治理,而它恰恰正处于必须作出艰难选择的时期。”贝尔表示。

海外投资者持有近六成法国债务,市场波动风险上升

法国债券市场的另一项潜在脆弱性,来自海外投资者持仓比例的持续增加。

数据显示,外国投资者持有法国政府债务的比例,已从2022年初的约48%上升至2026年初的接近60%。

这一变化意味着,法国国债越来越依赖国际资本市场的资金支持。

在正常市场环境下,广泛的国际投资者基础有助于政府融资。但当全球风险偏好下降、政治不确定性增加时,海外投资者也可能迅速调整资产配置,从而放大债券市场的价格波动。

对法国来说,如果投资者开始要求更高的风险溢价,政府便需要以更高利率发行债券。这不仅增加未来的利息支出,还可能进一步推高财政赤字。

更令人担忧的是,法国可能陷入一种自我强化的债务压力循环:经济增长疲弱和财政赤字高企推高国债收益率,融资成本上升又增加政府偿债负担,进一步扩大财政赤字,最终迫使市场要求更高的收益率。

如果这一循环持续发展,法国可能面临更为严重的主权债务压力。

2027年预算成关键考验,法国政府陷入财政两难

法国当前的财政困境,还受到国内政治不稳定的影响。

随着2027年总统选举临近,法国政坛的不确定性持续升温。极右翼政治人物玛丽娜·勒庞(Marine Le Pen)在多项民调中保持较高支持率,而由总理塞巴斯蒂安·勒科尔尼(Sébastien Lecornu)领导的少数派政府,则正在艰难推进2027年预算案谈判。

近年来,法国预算谈判已多次引发政治危机,勒科尔尼的两位前任也曾因相关政治僵局而下台。

投资者当前最关注的问题之一,是法国政府能否提出可信的中期财政整顿计划,在不引发更严重社会动荡的情况下,逐步降低赤字水平。

高盛高级欧洲股票策略师莎伦·贝尔(Sharon Bell)指出,如果不采取痛苦的改革措施,法国很难显著降低预算赤字。

她表示,法国企业未来可能面临更高税负,而整体税收水平也存在上升可能。财政整顿通常意味着政府必须减少支出或者增加税收,但这两种选择在当前政治环境下都十分棘手。

她进一步指出,尽管勒庞在民调中表现强劲,并提出希望维持财政纪律的主张,但其相关财政方案的具体实施路径仍缺乏充分说明。

投资者对法国政府能否真正实施财政整顿、持续降低赤字仍然抱有怀疑,这也是法国与德国国债利差迟迟无法明显收窄的重要原因之一。

不过,市场并非完全失去对法国国债的信心。

信用评级机构KBRA主权评级高级主管肯·伊根(Ken Egan)指出,上周法国国债拍卖仍显示出相当稳健的基础需求。

他认为,虽然周一全球市场整体风险偏好较弱,但法国承受的压力明显更大。市场接下来关注的核心问题,是法国究竟能够多大程度地推动财政改革取得实际进展。

欧洲央行会出手救法国吗?专家警告主权债务危机真实存在

随着法国债券市场压力不断增加,投资者也开始讨论欧洲央行是否可能介入。

高盛的莎伦·贝尔认为,目前的市场状况尚未达到需要欧洲央行紧急干预的程度。

欧洲央行拥有所谓的传导保护工具(Transmission Protection Instrument,TPI),旨在应对不合理、无序的市场波动对欧元区货币政策传导造成的威胁。

如果法国与德国国债利差进一步扩大,并开始严重破坏债券市场流动性,欧洲央行可能考虑使用相关工具。

不过,这类干预具有较高的政治敏感性,也并非无条件救助。

如果法国希望获得更强有力的金融支持,可能需要承诺长期实施更加严格的财政改革,类似欧洲主权债务危机期间希腊、葡萄牙和爱尔兰等国采取的调整措施。

这意味着,金融市场越是要求欧洲央行介入,法国政府可能就越需要接受财政约束,而这又可能激化国内民众对紧缩政策的反对。

RBC BlueBay的迈克·贝尔警告,法国确实面临爆发主权债务危机的现实风险。

他认为,法国最终必须恢复财政纪律,但问题在于,真正需要实施的改革措施可能缺乏足够的政治支持。即使政府强行推进,也可能引发进一步的街头抗议。

贝尔还认为,在欧洲央行真正采取干预行动之前,未来法国政府与欧洲央行之间可能出现激烈分歧。

目前,法国财政赤字约占国内生产总值(GDP)的5%,明显高于欧盟财政框架中3%的参考上限。

法国央行行长埃马纽埃尔·穆兰(Emmanuel Moulin)此前表示,法国国债收益率上升主要反映了政治不确定性,但他认为,政府仍有可能按照既定目标,在2029年将财政赤字降至GDP的3%。

这一表态显示,法国政策制定者仍相信财政整顿可以逐步推进,只是实现这一目标需要时间和持续的政治协调。

法国真正的难题:救财政,还是先稳住民生?

法国当前面对的危机,已经不再只是单纯的街头抗议或金融市场波动,而是财政可持续性、社会承受能力和政治稳定性之间的深层矛盾。

对金融市场来说,法国需要通过控制赤字、稳定债务和推进改革来恢复投资者信心。但对普通家庭而言,生活成本上涨、公共服务压力和购买力下降,已经使许多人难以接受进一步削减福利或增加税负。

这使法国政府陷入一种复杂的政策困境:如果财政整顿力度过小,投资者可能继续要求更高的国债收益率;如果改革过于激进,则可能引发更加广泛的社会反对。

更重要的是,随着国债收益率接近数十年高点,市场已经开始通过更高的融资成本,对法国政治和财政不确定性作出反应。

不过,目前法国国债拍卖仍保持一定需求,欧洲央行也尚未认为需要采取紧急干预措施,因此债券市场持续承压并不意味着主权债务危机已经爆发。

未来几个月,法国2027年预算谈判进展、政府财政整顿计划的可信度,以及社会抗议活动能否缓和,将成为决定法国资产走势的重要因素。

对于欧洲而言,这场危机也具有更广泛的意义。作为欧元区核心经济体之一,法国如果长期无法稳定公共财政和政治局势,可能进一步影响投资者对整个欧元区主权债务市场的风险判断。

法国眼下面临的问题或许可以归结为一个艰难的选择:当债券市场要求政府减少支出,而街头民众要求政府提供更多支持时,巴黎究竟该如何在稳定财政与缓解民生压力之间找到平衡?

温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。

热门排行
  • 1
  • 2
  • 3
  • 4
  • 5

栏目热文

法国金融市场警报拉响!股债汇三杀,国债收益率逼近24年高点,专家警告主权债务危机风险

展开全文

    FX168财经报社(北美)讯 周一(10月19日),法国持续升级的社会动荡、政治不稳定和不断膨胀的国家债务,正在对金融市场形成多重冲击。法国政府债券遭到抛售,巴黎股市明显下跌,欧元也同步走弱,显示投资者对欧洲第二大经济体的财政前景和政治治理能力愈发担忧。

当天,欧元兑美元下跌约0.15%,兑英镑下跌约0.1%。法国10年期国债收益率大幅攀升超过10个基点,逼近数十年来最高水平。与此同时,2年期和30年期国债收益率分别上涨约6个和8个基点。

法国股市同样承受明显压力。巴黎CAC 40指数在周一下午交易时段下跌约1.7%。近年来,尽管该指数成分股企业仅约15%的收入来自法国国内市场,但由于政治不确定性不断加剧,法国股市表现仍明显落后于其他欧洲主要市场,其中银行股承受的压力尤其突出。

更加值得警惕的是,法国政府融资成本不仅持续上升,甚至已经超过意大利和希腊等长期面临债务问题的欧洲国家。这一变化表明,投资者正在要求更高的风险溢价,才能继续持有法国政府债券。

法国国债收益率逼近24年高点,市场风险警报升级

法国债券市场正成为全球投资者关注的焦点。周一,法国10年期国债收益率大幅攀升,接近2002年以来的最高水平。由于国债收益率上升意味着政府发行新债的融资成本提高,这一走势进一步加剧了市场对法国公共财政可持续性的担忧。

衡量法国债务风险的另一项关键指标,是法国与德国10年期国债收益率之间的利差,即所谓的“OAT-Bund利差”。

德国国债通常被视为欧元区最重要的安全资产之一,因此法国国债相对于德国国债的额外收益率,反映了投资者要求承担法国信用风险所获得的补偿。

目前,这一利差已经扩大至2010年代初欧洲主权债务危机以来的最高水平附近。

对于法国金融市场而言,利差扩大具有深远影响。政府融资成本上升可能推高企业融资成本,也会加剧投资者对未来税收增加、监管趋严和经济增长放缓的担忧。

法国股市近年来还面临另一项结构性压力:奢侈品企业在主要股指中占有较高权重,而中国高端消费需求放缓,正在对法国奢侈品行业构成持续冲击。

政治风险、融资成本和企业盈利压力相互叠加,令法国资产在国际投资者眼中的吸引力受到挑战。

“要么债券市场暴动,要么民众暴动”

法国金融市场承压的同时,街头抗议活动正在进一步扩大。

上周末,数十万民众走上法国各地街头,抗议政治僵局、生活成本上涨以及教育和医疗等公共服务状况恶化。

从巴黎到里昂、马赛,大规模集会在部分地区演变为严重骚乱,多处建筑物和汽车遭纵火,示威者与警方发生冲突,超过2000人被逮捕。

加拿大皇家银行旗下RBC BlueBay Asset Management市场策略主管迈克·贝尔(Mike Bell)周一接受CNBC采访时表示,对于正在考虑是否购买法国国债的国际投资者来说,当前局势显然不是一个积极信号。

他用一句话概括了法国面临的困境:“看起来,要么债券市场发生暴动,要么民众发生暴动,或者两者同时发生。”

这一评论揭示了法国当前政策选择的矛盾。

为了恢复债券市场信心,法国政府需要控制财政赤字、削减部分公共开支,并推动包括退休制度在内的结构性改革。但这些措施又可能进一步激化民众不满,引发更大规模的社会抗议。

贝尔认为,法国需要提高退休年龄。他指出,在人均寿命达到84岁的情况下,允许62岁退休将对公共财政构成长期压力。但问题是,如果法国在尚未实施更严格改革时就已经爆发如此大规模的抗议,那么未来进一步提高退休年龄,可能引发更激烈的社会反弹。

“这让法国看起来越来越难以治理,而它恰恰正处于必须作出艰难选择的时期。”贝尔表示。

海外投资者持有近六成法国债务,市场波动风险上升

法国债券市场的另一项潜在脆弱性,来自海外投资者持仓比例的持续增加。

数据显示,外国投资者持有法国政府债务的比例,已从2022年初的约48%上升至2026年初的接近60%。

这一变化意味着,法国国债越来越依赖国际资本市场的资金支持。

在正常市场环境下,广泛的国际投资者基础有助于政府融资。但当全球风险偏好下降、政治不确定性增加时,海外投资者也可能迅速调整资产配置,从而放大债券市场的价格波动。

对法国来说,如果投资者开始要求更高的风险溢价,政府便需要以更高利率发行债券。这不仅增加未来的利息支出,还可能进一步推高财政赤字。

更令人担忧的是,法国可能陷入一种自我强化的债务压力循环:经济增长疲弱和财政赤字高企推高国债收益率,融资成本上升又增加政府偿债负担,进一步扩大财政赤字,最终迫使市场要求更高的收益率。

如果这一循环持续发展,法国可能面临更为严重的主权债务压力。

2027年预算成关键考验,法国政府陷入财政两难

法国当前的财政困境,还受到国内政治不稳定的影响。

随着2027年总统选举临近,法国政坛的不确定性持续升温。极右翼政治人物玛丽娜·勒庞(Marine Le Pen)在多项民调中保持较高支持率,而由总理塞巴斯蒂安·勒科尔尼(Sébastien Lecornu)领导的少数派政府,则正在艰难推进2027年预算案谈判。

近年来,法国预算谈判已多次引发政治危机,勒科尔尼的两位前任也曾因相关政治僵局而下台。

投资者当前最关注的问题之一,是法国政府能否提出可信的中期财政整顿计划,在不引发更严重社会动荡的情况下,逐步降低赤字水平。

高盛高级欧洲股票策略师莎伦·贝尔(Sharon Bell)指出,如果不采取痛苦的改革措施,法国很难显著降低预算赤字。

她表示,法国企业未来可能面临更高税负,而整体税收水平也存在上升可能。财政整顿通常意味着政府必须减少支出或者增加税收,但这两种选择在当前政治环境下都十分棘手。

她进一步指出,尽管勒庞在民调中表现强劲,并提出希望维持财政纪律的主张,但其相关财政方案的具体实施路径仍缺乏充分说明。

投资者对法国政府能否真正实施财政整顿、持续降低赤字仍然抱有怀疑,这也是法国与德国国债利差迟迟无法明显收窄的重要原因之一。

不过,市场并非完全失去对法国国债的信心。

信用评级机构KBRA主权评级高级主管肯·伊根(Ken Egan)指出,上周法国国债拍卖仍显示出相当稳健的基础需求。

他认为,虽然周一全球市场整体风险偏好较弱,但法国承受的压力明显更大。市场接下来关注的核心问题,是法国究竟能够多大程度地推动财政改革取得实际进展。

欧洲央行会出手救法国吗?专家警告主权债务危机真实存在

随着法国债券市场压力不断增加,投资者也开始讨论欧洲央行是否可能介入。

高盛的莎伦·贝尔认为,目前的市场状况尚未达到需要欧洲央行紧急干预的程度。

欧洲央行拥有所谓的传导保护工具(Transmission Protection Instrument,TPI),旨在应对不合理、无序的市场波动对欧元区货币政策传导造成的威胁。

如果法国与德国国债利差进一步扩大,并开始严重破坏债券市场流动性,欧洲央行可能考虑使用相关工具。

不过,这类干预具有较高的政治敏感性,也并非无条件救助。

如果法国希望获得更强有力的金融支持,可能需要承诺长期实施更加严格的财政改革,类似欧洲主权债务危机期间希腊、葡萄牙和爱尔兰等国采取的调整措施。

这意味着,金融市场越是要求欧洲央行介入,法国政府可能就越需要接受财政约束,而这又可能激化国内民众对紧缩政策的反对。

RBC BlueBay的迈克·贝尔警告,法国确实面临爆发主权债务危机的现实风险。

他认为,法国最终必须恢复财政纪律,但问题在于,真正需要实施的改革措施可能缺乏足够的政治支持。即使政府强行推进,也可能引发进一步的街头抗议。

贝尔还认为,在欧洲央行真正采取干预行动之前,未来法国政府与欧洲央行之间可能出现激烈分歧。

目前,法国财政赤字约占国内生产总值(GDP)的5%,明显高于欧盟财政框架中3%的参考上限。

法国央行行长埃马纽埃尔·穆兰(Emmanuel Moulin)此前表示,法国国债收益率上升主要反映了政治不确定性,但他认为,政府仍有可能按照既定目标,在2029年将财政赤字降至GDP的3%。

这一表态显示,法国政策制定者仍相信财政整顿可以逐步推进,只是实现这一目标需要时间和持续的政治协调。

法国真正的难题:救财政,还是先稳住民生?

法国当前面对的危机,已经不再只是单纯的街头抗议或金融市场波动,而是财政可持续性、社会承受能力和政治稳定性之间的深层矛盾。

对金融市场来说,法国需要通过控制赤字、稳定债务和推进改革来恢复投资者信心。但对普通家庭而言,生活成本上涨、公共服务压力和购买力下降,已经使许多人难以接受进一步削减福利或增加税负。

这使法国政府陷入一种复杂的政策困境:如果财政整顿力度过小,投资者可能继续要求更高的国债收益率;如果改革过于激进,则可能引发更加广泛的社会反对。

更重要的是,随着国债收益率接近数十年高点,市场已经开始通过更高的融资成本,对法国政治和财政不确定性作出反应。

不过,目前法国国债拍卖仍保持一定需求,欧洲央行也尚未认为需要采取紧急干预措施,因此债券市场持续承压并不意味着主权债务危机已经爆发。

未来几个月,法国2027年预算谈判进展、政府财政整顿计划的可信度,以及社会抗议活动能否缓和,将成为决定法国资产走势的重要因素。

对于欧洲而言,这场危机也具有更广泛的意义。作为欧元区核心经济体之一,法国如果长期无法稳定公共财政和政治局势,可能进一步影响投资者对整个欧元区主权债务市场的风险判断。

法国眼下面临的问题或许可以归结为一个艰难的选择:当债券市场要求政府减少支出,而街头民众要求政府提供更多支持时,巴黎究竟该如何在稳定财政与缓解民生压力之间找到平衡?

行情资讯

查看更多