
美股收评:道指三连涨,美光重挫近4%拖累纳指,财报与通胀考验将至
来源于:fx168-推荐
发布日期:2026-10-13 07:28:45
FX168财经报社(北美)讯 周一(10月12日),美股三大指数收盘涨跌不一。道琼斯工业平均指数连续第三个交易日上涨,标普500指数小幅收跌,纳斯达克综合指数则受到美光科技下挫拖累。投资者正等待本周密集公布的银行财报及美国通胀数据,以判断企业盈利能否继续支撑市场,并评估美联储未来的政策路径。
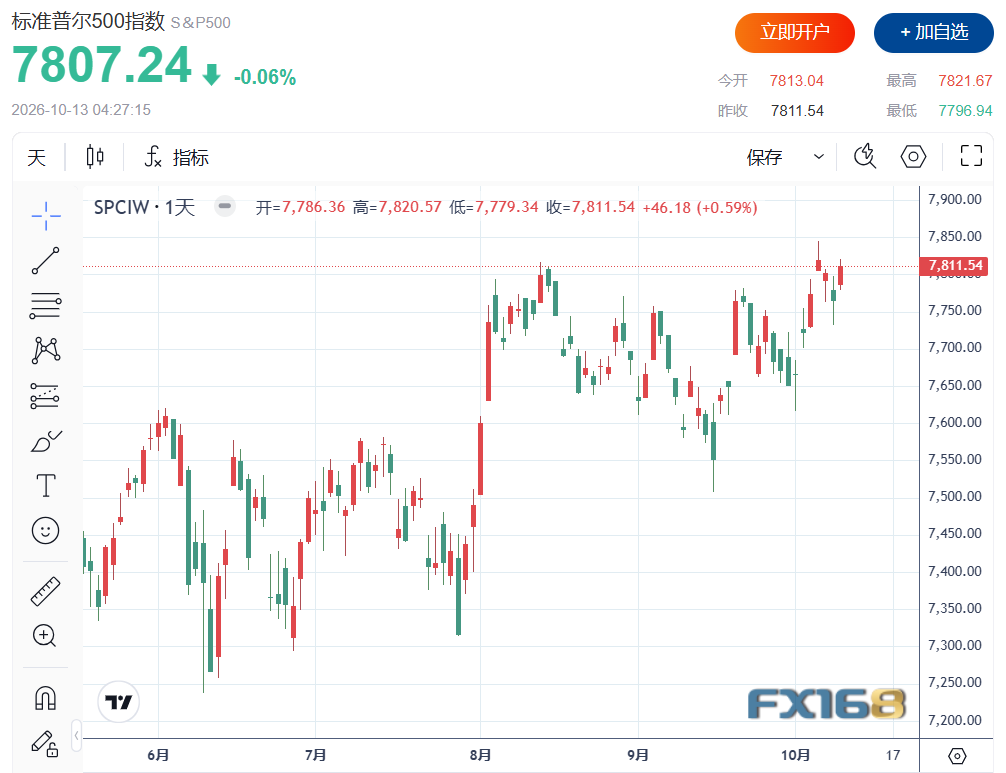
截至收盘,标普500指数下跌0.06%,报7807.24点;道指上涨195.60点,涨幅0.38%,报51850.55点;纳指下跌0.44%,报27245.90点。
(图源:FX168)
美光下跌近4%,赛富时获评级上调提振
科技股表现分化,是周一三大指数走势不一的重要原因。美光科技(Micron Technology)股价下跌3.9%,拖累纳指表现。投资者正在评估中国存储芯片制造商长鑫存储(CXMT)带来的竞争压力,该公司此前公布了新型芯片结构方面的进展。
与此同时,赛富时(Salesforce)股价上涨约2%,成为推动道指走高的重要力量。美国银行对该股作出跨两档评级上调,提振了投资者对其前景的信心。
美股此前一周整体走高,科技股反弹帮助市场消化了油价和美国国债收益率上升带来的压力。道指和标普500指数均录得过去三周中的第二周上涨,纳指则连续第四周收涨。
俄乌“能源停火”生变,中东局势推高油价
地缘政治风险仍是市场关注的重点。美国总统特朗普周末宣布俄罗斯与乌克兰达成“能源停火”,但乌克兰总统泽连斯基随后表示,俄方已经违反这一安排,令市场对能源供应稳定性的担忧再度升温。
周一,纽约商品交易所西得克萨斯中质原油(WTI)期货上涨2.06%,收于每桶93.74美元;布伦特原油期货上涨1.84%,收于每桶106.65美元。
此外,在利雅得国际机场再次发生致命袭击后,特朗普向记者表示,他正在考虑加入沙特阿拉伯针对也门胡塞武装的军事行动。胡塞武装受到伊朗支持,这一表态进一步加大了市场对中东冲突升级的担忧。
油价持续高企不仅增加企业和消费者的成本负担,也可能令通胀压力更加顽固,从而影响市场对美联储政策的判断。
银行财报周登场,盈利增长成为多头关键支撑
随着第三季度财报季展开,投资者希望强劲的企业业绩能够帮助美股抵御中东动荡带来的冲击。本周,美国银行、花旗集团、高盛、摩根大通、摩根士丹利和富国银行均将公布财报,银行业表现将成为观察美国经济和企业经营状况的重要窗口。
FactSet的约翰·巴特斯(John Butters)预计,标普500指数成分股第三季度盈利将同比增长29.6%。如果这一预期兑现,将是该指数连续第四个季度实现超过25%的盈利增长,人工智能(AI)数据中心建设仍是推动盈利扩张的重要动力。
Orion首席投资官蒂姆·霍兰德(Tim Holland)对CNBC表示:“接下来一切都将围绕企业盈利展开。”他认为,当前市场最重要的驱动因素仍是AI资本支出的持续扩张。
霍兰德表示:“未来某个时点,总会有因素打断这轮牛市,但我认为,目前最重要的事情是AI资本支出建设。”
CPI与PPI接连公布,美联储政策预期面临检验
除企业财报外,美国本周还将公布两项关键通胀数据:9月消费者价格指数(CPI)将于周三发布,生产者价格指数(PPI)则定于周四公布。
这两项数据将帮助投资者判断物价压力是否持续,以及能源价格上涨是否进一步传导至更广泛的经济领域。通胀走势也将影响美国国债收益率、美元及股票估值。
根据芝商所(CME)FedWatch工具,市场普遍预计美联储将在下一次政策会议上维持利率不变。霍兰德认为,即使本周通胀数据高于预期,市场也可能将其视为不足以改变美联储本次按兵不动决定的因素。
不过,在油价高企和地缘政治风险持续的背景下,投资者仍需要从通胀数据和企业财报中寻找更多证据,以判断当前盈利增长能否抵消高利率与成本上升的压力。
牛市迎来四周年,标普500较2022年低点翻倍
本周也是标普500指数本轮牛市启动四周年。2022年10月,该指数曾触及3577.03点的收盘低点,此后持续攀升,至今已上涨超过一倍。
随着市场进入新一轮财报与经济数据密集发布期,AI投资带来的盈利增长、通胀压力以及美联储政策走向,将共同决定这轮牛市能否继续延续。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。