
美股收评:一则消息点燃市场!油价跳水,道指大涨近480点、Meta周涨近13%
来源于:fx168-推荐
发布日期:2026-09-26 04:30:20
FX168财经报社(北美)讯 华尔街周五结束了剧烈震荡的一周,美股三大指数集体收高。中东局势出现潜在外交转机,国际油价明显回落,暂时缓解市场对能源通胀进一步升温的担忧;不过,美国国债收益率仍徘徊在近20年来高位附近,美联储继续加息的预期也使投资者难以完全放松警惕。
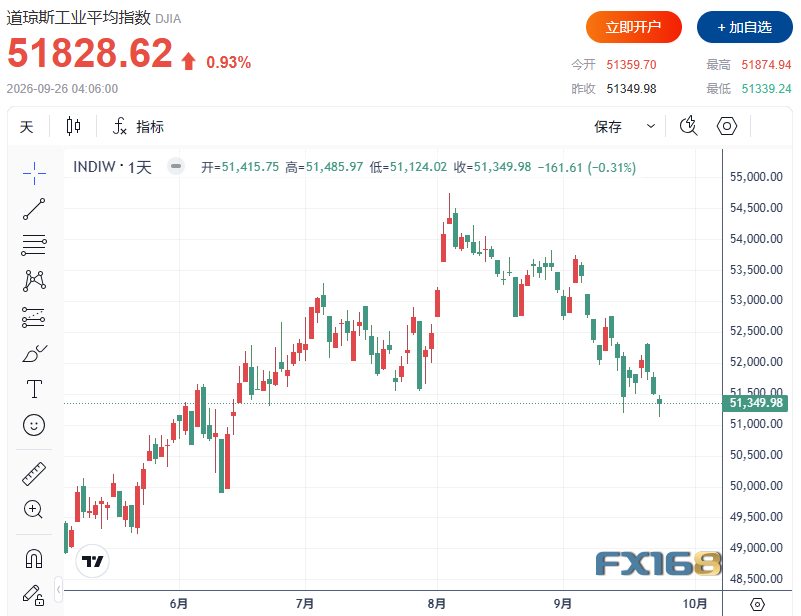
截至收盘,道琼斯工业平均指数上涨478.64点,涨幅0.93%,报51,828.62点;标普500指数上涨0.51%,报7,743.41点;纳斯达克综合指数上涨0.50%,报27,068.72点。
(图源:FX168)
从全周来看,美股仍展现出较强韧性。道指本周累计上涨0.3%,标普500指数上涨1.2%,纳斯达克指数涨幅达到2%。尽管债市剧烈波动、原油价格一度高企以及美联储加息预期升温,但大型科技股继续为市场提供重要支撑。
油价跌超2%,中东缓和预期提振风险偏好
周五市场情绪改善的重要因素之一来自原油市场。
随着伊朗提出一项新的外交方案,市场重新燃起霍尔木兹海峡恢复正常通行的希望。伊朗此前表示,如果美国满足相关条件,包括解除针对伊朗港口的海上封锁、放松石油出口限制并落实相关停火安排,霍尔木兹海峡可能在7天内重新开放,同时双方恢复谈判。
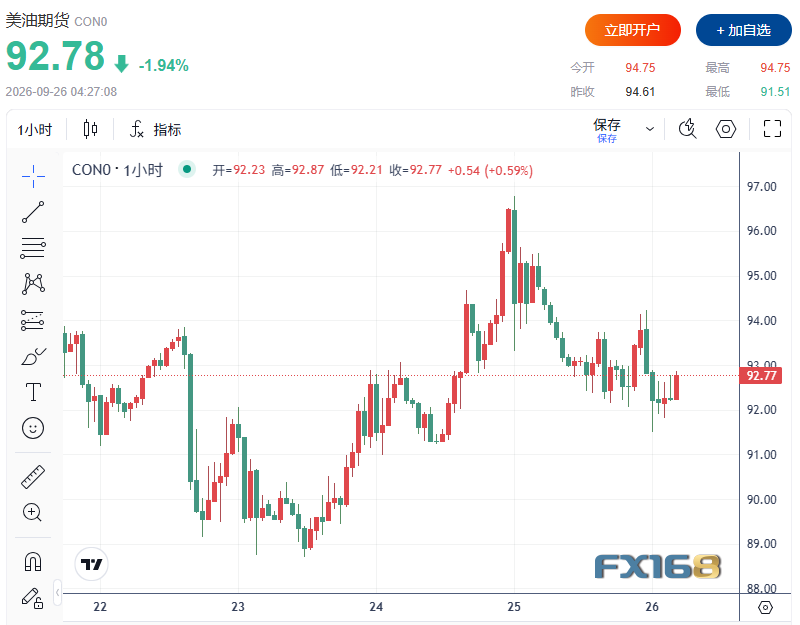
受此影响,美国西德克萨斯中质原油(WTI)期货周五下跌2.33%,结算价报92.41美元/桶;国际基准布伦特原油期货下跌2.14%,报104.32美元/桶。
(图源:FX168)
油价回落对美股而言是一个相对积极的信号。过去一段时间,中东冲突推动能源价格持续上涨,不仅压缩企业利润,也加剧市场对美国通胀重新升温的担忧。若霍尔木兹海峡紧张局势能够进一步缓和,能源价格中的地缘政治风险溢价可能继续下降,从而减轻美联储面临的部分通胀压力。
不过,目前外交方案仍处于讨论阶段,类似的临时安排今年6月曾迅速破裂,因此原油市场仍存在较大不确定性。
Meta一周暴涨近13%,科技股继续撑住大盘
科技股仍是本周美股上涨的主要动力之一。
Meta Platforms本周累计上涨接近13%,投资者继续追捧其人工智能代理Muse带来的增长想象空间。标普500指数信息技术板块本周累计上涨3.1%,在所有主要板块中表现最强。
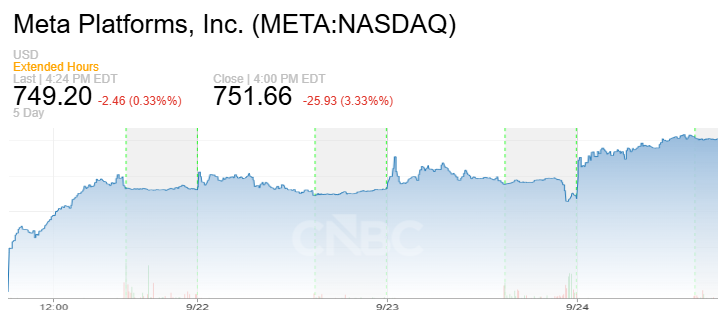
(图源:CNBC)
周五个股方面,阿卡迈科技(Akamai Technologies)上涨约3%。公司宣布与人工智能公司Anthropic达成一项多年合作协议,进一步强化了市场对AI基础设施需求的预期。
科技股持续走强也是近期美股能够抵御债券收益率冲击的重要原因。尽管无风险利率大幅上升通常会压低成长股估值,但AI相关资本支出和盈利预期依然吸引资金集中流向部分大型科技公司。
债市警报仍未解除
相比美股周五的上涨,美国国债市场释放的信号仍然令人不安。
10年期美债收益率周五徘徊在5.163%左右,此前一度升至2007年以来最高水平;30年期美债收益率则达到约5.488%,此前触及2004年以来高位。
本周美债收益率快速攀升,主要受到几方面因素共同推动:能源价格持续高企、美国经济数据保持强劲、美联储官员释放偏鹰信号,以及市场对美国财政赤字和国债供应的担忧不断加深。
其中,美联储理事迈克尔·巴尔(Michael Barr)的鹰派表态进一步强化了市场对10月再次加息的预期。根据文中所引CME FedWatch工具数据,市场目前预计美联储10月再次加息的概率约为64%。
美联储9月已经将联邦基金目标利率上调25个基点至3.75%至4.00%,这是2023年以来首次加息。
“市场很有韧性,但利率继续涨就不一样了”
The Wealth Alliance总裁埃里克·迪顿(Eric Diton)指出,随着债券收益率上涨,投资者情绪已经明显恶化,看空情绪相比两周前大幅增加。
不过,美股目前仍表现出“令人难以置信的韧性”。即使面对债市抛售和能源价格剧烈波动,标普500指数和纳斯达克指数距离近期高点仍仅约1%。
但这种韧性能够持续多久,越来越取决于美债收益率的下一步走势。
如果10年期美债收益率持续突破5%,股票估值所面临的压力将进一步上升。投资者不仅能够从美国国债获得更高的无风险收益,企业本身的融资成本也会提高,尤其是估值较高、依赖未来盈利预期的科技股,对利率变化更加敏感。
迪顿警告,如果利率继续上升,最终势必会对市场表现造成更明显的影响。
华尔街开始担心:到底什么会先“出问题”?
市场当前最大的争议已经不再是美债收益率为什么上涨,而是如果收益率继续以如此快的速度攀升,金融体系中哪个环节可能首先承压。
部分投资者认为,收益率上升反映美国经济依旧过热、通胀压力难以消退;另一些人则将焦点放在不断扩张的财政赤字和政府借贷需求上。
无论原因是哪一种,债券市场正在迫使华尔街重新接受一个现实:过去十多年极低利率的环境可能已经结束,“更高更久”的利率正在成为新的市场基准。
这也解释了为什么即使周五美股上涨,市场的谨慎情绪仍然没有真正消失。
中美贸易局势同样受到市场关注
投资者本周也密切关注中美元首会晤以及中美经贸谈判进展。白宫此前确认,中国国家主席习近平于9月24日对白宫进行正式国事访问,中美双方围绕贸易、科技等议题进行了会谈。
美国财政部长斯科特·贝森特此前表示,中美双方同意将现有贸易休战安排延长两个月,为后续谈判争取更多时间。路透报道显示,这一延期暂时推迟了关税、中国采购、稀土供应及科技限制等核心问题,但并未形成一项长期解决方案。
美国贸易代表贾米森·格里尔(Jamieson Greer)此前也表示,美国希望继续推动双方落实既有承诺、扩大非敏感商品贸易,并改善美国农业和制造业产品的市场准入。
因此,中美谈判下一阶段释放出的具体细节,也可能成为下周市场关注的重要政策变量之一。
木头姐抛出惊人预测:全球经济增速或突破7%
与此同时,ARK Invest首席执行官凯茜·伍德(Cathie Wood)周五提出了一个极为乐观的长期判断。她认为,人工智能、机器人、能源和其他技术创新可能在未来三到五年显著提升全球生产率,实际全球GDP增速未来甚至可能经常超过7%。
相比之下,根据国际货币基金组织数据,2023年至2025年全球实际GDP增速一直维持在3%左右,因此7%的预测意味着全球经济增速可能达到近年来平均水平的两倍以上。
这一判断目前显然并非市场主流预期,但也凸显了当前华尔街面对的巨大分歧:一边是AI技术革命带来的生产率乐观情绪,另一边则是高利率、能源价格、财政赤字和地缘政治风险带来的现实压力。
对于下周市场而言,真正需要观察的仍是三条主线:美债收益率能否稳定、油价能否继续回落,以及美联储10月再次加息的预期是否进一步升温。 如果收益率继续向上突破,即使科技股保持强势,华尔街目前展现出的韧性也将面临更严峻考验。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。